← 返回书目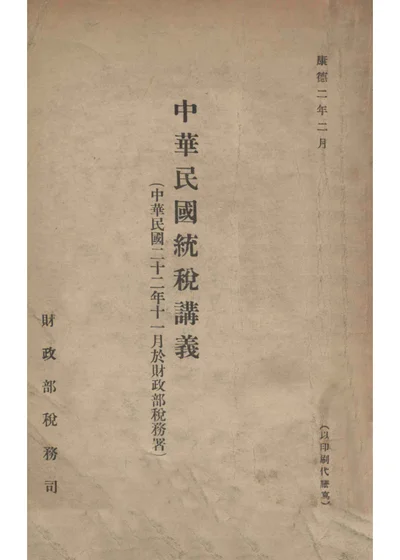
中华民国统税讲义
中华民国统税讲义
| OB | 31000998 |
|---|---|
| 作者 | 财政部税务司编(一作财政部税务署) |
| 出版社 | — |
| 出版年 | 1935 |
| 版本 | 民国二十四年(1935)印本(编于民国二十二年十一月,财政部税务署讲义) |
| 时期 | 民国(1912—1949) |
| 大类 | 社会科学 |
| 详细分类 | 社会科学·财政税收 |
| 是否公版 | 是 |
| 页数 | 318 页 |
| 容量 | 71.4 MB |
| 文件 MD5 | 849bbcae94858ffc8eb5b9640f768abd |
书籍简介
本书为南京国民政府财政部税务署(司)编印的《中华民国统税讲义》,卷首题“中华民国二十二年十一月于财政部税务署”,下署“财政部税务司”,约1935年印行。全书以讲义体分编讲述当时中央统税制度,本次OCR所见前20页包括目次、第一编“卷烟统税”总论及分条释文,并涉及第二编棉纱统税、第三编麦粉统税、第四编水泥统税、第五编表式讲义等编目内容。
据目次,第一编“卷烟统税”分总论与分条释文;第二编“棉纱统税”列开办棉纱统税之条约及筹备经过(附纱火柴水泥统税条例)、统税机关之设置大概(附各省区统税局组织法)、棉纱税率、施行统税区与未施行税区及海关对于机制洋式货物税之征免、国外进口棉纱、国内纱厂之概况及驻顾员、完税照、收领税照证及收款办法、就织品补征纱税与布税率、单纯织厂及棉纱直接织成品附土布免税标准、购纱入厂与漂染回厂、报运出洋、退税、杂录、查验处罚等,附棉纱支数检定法、统税机关统系表;第三编“麦粉统税”列概说、登记、征税、退税、报运改运分运、查验处罚、军用麦粉(附财政部军政部会订采办军用麦粉暂行办法)、赈灾麦粉、其他、结论;第四编“水泥统税”列概论、登记、征税、退税、报运改运、查验处罚、其他附表;第五编“表式讲义”列概论(制表之功用、制表之规则、表式之种类)、提要、卷烟表式、棉纱表式、火柴表式等。
正文第一编“卷烟统税”总论先解释现行卷烟统税条例系民国十八年二月六日国民政府公布,并就“卷烟”“统税”“条例”分别释义,再简述卷烟征税历史。其释“卷烟”云:以叶烟丝用纸卷成烟枝,或就叶烟片自身直接卷成烟枝,作为买卖之目的物者,在统税条例上概认为卷烟;依商习惯,前者称纸卷烟,后者称雪茄烟;普通吸户购货时系烟丝或烟叶形状,临用时以纸自裹或就叶卷枝装斗,目的仅在自用并不供给市场买卖者,不认其为卷烟货品,不征卷烟统税。释“统税”云:统税者,将历史上所有内地货物税各种名目并为一种税而征之;统税制度肇自晚清,咸丰初年创设厘金值百抽一以助军糈,同光以后厘卡林立、重复递征、省各为政、税率不一;庚子乱后江西首择木材夏布纸张瓷器等物改办统税,在就近之局一次征足、粘贴印花、经过省内他卡专事检查不再征税,此项统捐当时亦称统税;奉天光绪三十二年亦举办统税,分出产销场两种;然江西奉天均限於一省,此省税制与他省不同,货物离省不免重征,故清末统税虽较厘金为良,在货物税法进程上仍无广大效果。民国十年北京烟酒事务署之纸烟捐章程规定在華制造卷烟须纳内地统捐及出厂捐各一道,内地统捐发填捐、出厂捐贴印花,持有凭证经过各地局卡方不重征杂捐厘金;但其税名仍分内地统捐及出厂捐为二,犹未达到一物一税之制度。十七年国民政府公布卷烟统税条例,明定卷烟统税为中央国税,凡在本国境内设厂制造之卷烟一经照完统税、贴花出厂,即准其行销各省及租界商埠,不再重征他项税捐,由是烟商所纳内地货物税只有一道,真正一物一税之统税始克名符其实。
正文又释“条例”:依文字本体须有先例可循、具条文形式;就立法程序言,条例为未经立法机关通过、仅由行政机关自行制定公布之法律。国民政府十八年五月颁行法规制定标准法,载明法律案由立法院三读会程序通过经国民政府公布者定名为法,条例章程规则等之制定应根据法律、不得违反或抵触法律,应以法律规定之事项不得以条例章程规则等规定之;但行政习惯采用条例即法之见解已久,故行政机关草拟之法案往往以条例名义提出。卷烟统税条例第一次系十七年一月公布,第二次修正系十八年二月公布,彼时立法院尚未成立,因未经过立法程序,故即定名为条例;然在税法实施上与棉纱火柴水泥统税条例同一效力。
正文“卷烟征税略史”述卷烟制造历史上由外洋传入,卷烟税最先正式开征亦始于舶来品:前清光绪二十八年各国通商进口税则载明卷烟分二等征税,上等卷烟每千枝价过四两五钱征税五钱,下等纸烟每千枝价不过四两五钱征税九分;其时内地常关对烟酒两项虽早征税款,各省厘局亦对烟酒抽厘,然皆以土产烟叶烟丝为目的。民国四年创设烟酒公卖,始有征及卷烟内地税事实;北京财政部筹备烟酒公卖时,各国公使照询意见,财政部曾有洋烟另订办法之声明,迨公卖实行各省烟酒公卖局征收洋烟费税,外商拒绝缴纳;八、九年间直鲁等省扣留英美烟公司纸烟责令纳税,英使屡提抗议,历岁未决;十年春全国烟酒事务署召集该公司会议,结果对政府征税无异议,遂订定征收纸烟捐章程,将税名分为出厂捐与内地统捐两类。正文还详述纸烟捐章程及英美烟公司声明书之特点,包括以声明书补充章程、纳税凭证、不再重征之解释、华洋待遇平等等;又述十二年二月颁定征收雪茄烟捐章程及施行大纲,以及各省举办卷烟特税、吸户捐、保护捐等经过。十五年十二月国民政府订定征收卷烟统税办法,税率值百抽一二·五,估價标准以二十元为一級;十六年六月财政部公布全国卷烟统税暂行简章,规定国制及舶来卷烟统税应征值百抽五十之税率;十六年九月财政部将统税简章修正为征收卷烟税章程并增定施行细则;十七年一月公布征收卷烟统税条例,英美大美及其他经营进口卷烟之外商公司先后与财政部订立合约,声明愿遵条例完纳税款;是年十一月增加税率,将英美等公司合约改订,同时修正条例,奉国民政府于十八年二月公布,即现行之卷烟税法。正文随后对现行条例逐条解释,第一条界定应完卷烟统税之货品,第二条明定卷烟统税为中央国税、由财政部于相当地点设立全国卷烟统税总处征收、各省设卷烟税局、统税上之检查缉私事务由该总处办理等。本次仅见前20页,后续内容待补。
书籍资料
机构简介
财政部税务司(一作财政部税务署),为南京国民政府财政部下属税务行政机构。本书卷首题“财政部税务司”,副题“中华民国二十二年十一月于财政部税务署”,可知其为财政部税务署(司)编印之统税讲义。该机构职掌统税、印花烟酒税等征收事务;据正文所述,卷烟统税处后改组为统税署,又因印花烟酒税事务归并而改为税务署。其成立年份、内部沿革及主事人员待进一步查考。
学术价值
1. 本书为南京国民政府财政部税务署(司)编印的统税讲义,系统讲述卷烟、棉纱、麦粉、水泥等中央统税的制度沿革、条例解释、征收手续、查验处罚及表式,对研究民国时期统税制度、货物税改革和财政行政具有较高史料价值。
2. 正文“卷烟统税”部分详述卷烟定义、统税意义、条例性质及从清末进口税则、民国烟酒公卖、纸烟捐、各省特税吸户捐到国民政府卷烟统税条例的演变,保留纸烟捐章程、英美烟公司声明书、保护捐、统税简章等具体条款与交涉经过,可供近代税制史、中外商业关系史和财政史研究参考。
3. 本书以讲义体编纂,附有统税机关统系表、棉纱支数检定法及各类表式,反映当时税务人员培训与税务行政实务,对研究民国税务教育、财政法规汇编和统税征收操作亦具参考价值。
2. 正文“卷烟统税”部分详述卷烟定义、统税意义、条例性质及从清末进口税则、民国烟酒公卖、纸烟捐、各省特税吸户捐到国民政府卷烟统税条例的演变,保留纸烟捐章程、英美烟公司声明书、保护捐、统税简章等具体条款与交涉经过,可供近代税制史、中外商业关系史和财政史研究参考。
3. 本书以讲义体编纂,附有统税机关统系表、棉纱支数检定法及各类表式,反映当时税务人员培训与税务行政实务,对研究民国税务教育、财政法规汇编和统税征收操作亦具参考价值。
公版依据
本书出版年为1935年,不在1911年(含)以前,不适用P0。本书为法人作品:卷首署“财政部税务司”,副题“于财政部税务署”,为机构署名,无个人署名,符合法人作品从严认定条件。法人作品适用出版后已满50年规则;本书1935年印行,截至处理年份2026年已满91年,超过50年,故判定为“是”。
适用领域
适合中国近代财政史、税收史、经济史、民国财政制度与税务行政研究者,以及整理民国时期统税、货物税法规和财政部出版物的文献工作者参考。
序文信息
本次OCR未见独立序文;卷首题“中华民国统税讲义(中华民国二十二年十一月于财政部税务署)”,下署“财政部税务司”,正文第一编为卷烟统税。
目录
第一编 卷烟统税
第一章 总论
第二章 分条释文
第二编 棉纱统税
第一章 开办棉纱统税之条约及筹备经过(附纱火柴水泥统税条例)
第二章 统税机关之设置大概(附各省区统税局组织法)
第三章 棉纱税率
第四章 施行统税区与未施行税区及海关对于机制洋式货物税之征免
第五章 国外进口棉纱
第六章 国内纱厂之概况及驻顾员
第七章 完税照
第八章 收领税照证及收款办法
第九章 就织品补征纱税与布税率
第十章 单纯织厂及棉纱直接织成品附土布免税标准
第十一章 购纱入厂与漂染回厂
第十二章 报运出洋
第十三章 退税
第十四章 杂录
第十五章 查验处罚
附录 棉纱支数检定法
统税机关统系表
第三编 麦粉统税
第一章 概说
第二章 登记
第三章 征税
第四章 退税
第五章 报运、改运分运
第六章 查验处罚
第七章 军用麦粉(附财政部军政部会订采办军用麦粉暂行办法)
第八章 赈灾麦粉
第九章 其他
第十章 结论
第四编 水泥统税
第一章 概论
第二章 登记
第三章 征税
第四章 退税
第五章 报运改运
第六章 查验处罚
第七章 其他附表
第五编 表式讲义
第一章 概论
第一节 制表之功用
第二节 制表之规则
第三节 表式之种类
第二章 提要
第三章 卷烟表式
第四章 棉纱表式
第五章 火柴表式
版权投诉
如您认为本页内容侵犯了您的合法权益,请提供权属证明,我们将在 24 小时内核实并下线处理。投诉邮箱:copyright@openbook.ren。
整理说明
本页书目信息与书籍简介由站长方整理自公版文献,OB 号 31000998。文字识别与元数据如有错漏,欢迎指正(hi@openbook.ren)。
免责声明
内容整理自公版文献,仅供个人学习、研究参考,不对文献内容作任何担保,亦不因此产生商业收益。